EVFTA tác động thế nào đến xuất khẩu Việt Nam sang EU?
TÓM TẮT BÀI VIẾT:
EVFTA giúp hàng Việt mở rộng cơ hội tại EU nhờ ưu đãi thuế và khả năng tham gia chuỗi cung ứng. Mức hưởng lợi phụ thuộc xuất xứ, chất lượng, chi phí tuân thủ và năng lực đàm phán. Bài viết phân tích tác động theo nhóm hàng, phân biệt ưu đãi EVFTA với yêu cầu thị trường EU, đồng thời gợi ý năm bước chuẩn bị và bộ hồ sơ sản phẩm thực tế
EVFTA tác động đến xuất khẩu Việt Nam qua ba hướng chính: giảm thuế nhập khẩu tại EU, mở rộng cơ hội tiếp cận khách hàng và tạo động lực nâng chất lượng sản phẩm. Mức hưởng lợi thực tế phụ thuộc vào xuất xứ, chi phí đáp ứng yêu cầu và khả năng thương lượng của doanh nghiệp.
Để đánh giá cơ hội, doanh nghiệp cần trả lời ba câu hỏi: sản phẩm được giảm bao nhiêu thuế, cần đáp ứng những điều kiện nào và phần lợi ích còn lại sau chi phí là bao nhiêu. Bài viết dưới đây đi từ tác động kinh tế đến các bước chuẩn bị cho từng sản phẩm xuất khẩu.
1. EVFTA là gì?
EVFTA là Hiệp định Thương mại tự do giữa Việt Nam và Liên minh châu Âu, có hiệu lực từ ngày 01/08/2020. Hiệp định áp dụng giữa Việt Nam và 27 nước thành viên EU, tạo khuôn khổ cho thương mại hàng hóa, dịch vụ và nhiều lĩnh vực hợp tác kinh tế. [1]
Đối với hàng hóa, tác động trực tiếp dễ nhận thấy nhất là lộ trình giảm thuế nhập khẩu. EU cam kết xóa bỏ 85,6% số dòng thuế ngay khi hiệp định có hiệu lực, tăng lên 99,2% theo lộ trình đến năm 2027. Một số mặt hàng nhạy cảm được áp dụng hạn ngạch thuế quan, với mức thuế ưu đãi trong phạm vi lượng hàng quy định. [2] [3]
Các tỷ lệ trên thể hiện phạm vi cam kết theo dòng thuế. Doanh nghiệp vẫn phải tra mã hàng và mức thuế tại thời điểm nhập khẩu, đồng thời đáp ứng điều kiện xuất xứ để được hưởng ưu đãi.
2. EVFTA tác động như thế nào đến xuất khẩu Việt Nam?
Cải thiện giá bán và khả năng cạnh tranh
Thuế nhập khẩu giảm có thể giúp nhà nhập khẩu hạ chi phí đưa hàng vào EU. Đây là cơ sở để doanh nghiệp Việt đàm phán giá, mở rộng đơn hàng hoặc tạo thêm lợi thế cho đối tác phân phối.
Ví dụ giả định, một lô hàng có trị giá tính thuế 100.000 EUR, thuế nhập khẩu thông thường 10% và mức EVFTA đủ điều kiện áp dụng là 0%, sẽ giảm được 10.000 EUR tiền thuế nhập khẩu. Khoản tiết kiệm này không tự động trở thành lợi nhuận của nhà xuất khẩu; việc phân chia lợi ích phụ thuộc hợp đồng và khả năng thương lượng.
Khi xây dựng báo giá, doanh nghiệp nên so sánh tổng chi phí tới thị trường, gồm nguyên liệu, vận chuyển, kiểm nghiệm và hồ sơ. Nếu chi phí tăng thêm để đáp ứng xuất xứ quá lớn, lợi ích thuế có thể không đủ bù đắp.
Mở rộng thị trường và giảm phụ thuộc vào một đầu ra
Theo số liệu Cục Thống kê được Báo Công Thương dẫn ngày 05/10/2026, xuất khẩu của Việt Nam sang EU trong 9 tháng năm 2026 đạt 50,77 tỷ USD, tăng 21,7% so với cùng kỳ năm trước. [4]
Những con số này cho thấy quy mô thị trường tiếp tục mở rộng. Tuy nhiên, không thể quy toàn bộ tăng trưởng cho EVFTA vì xuất khẩu còn chịu ảnh hưởng của nhu cầu, giá hàng hóa, tỷ giá và dịch chuyển sản xuất.
Với từng doanh nghiệp, hiệu quả cần được đo bằng lợi nhuận, tỷ lệ mua lại và mức độ ổn định của khách hàng.
Khuyến khích đầu tư vào chất lượng và thương hiệu
Theo góc nhìn quản trị, EVFTA tạo thêm động lực để doanh nghiệp hoàn thiện nguồn nguyên liệu, nâng chất lượng và phát triển sản phẩm có giá trị cao hơn. Đơn vị chỉ gia công có thể tăng sản lượng, trong khi đơn vị sở hữu thiết kế, thương hiệu và quan hệ phân phối có thêm cơ hội giữ lại giá trị.
Với nông sản và đặc sản địa phương, hướng đi đáng cân nhắc là xây dựng dòng sản phẩm chế biến, quy cách đóng gói phù hợp và câu chuyện nguồn gốc có bằng chứng. Mức giá cao hơn phải được hỗ trợ bởi chất lượng và trải nghiệm thực tế.
3. Thách thức nào ảnh hưởng đến lợi ích thực nhận?
Từ góc nhìn kinh doanh, việc khai thác EVFTA có bốn điểm cần tính toán trước khi mở rộng xuất khẩu.
- Thứ nhất, chi phí chuẩn bị có thể lớn so với quy mô đơn hàng. Kiểm nghiệm, đánh giá nhà cung cấp, hoàn thiện nhãn và tổ chức dữ liệu cần ngân sách. Với đơn hàng nhỏ, chi phí phân bổ trên mỗi sản phẩm có thể cao.
- Thứ hai, nguồn nguyên liệu đáp ứng xuất xứ chưa chắc rẻ nhất. Chuyển nhà cung cấp có thể làm tăng giá đầu vào, kéo dài thời gian mua hàng hoặc phát sinh tồn kho. Cần so sánh phần chi phí tăng thêm với lợi ích thuế dự kiến.
- Thứ ba, ưu đãi thuế không tự động trở thành lợi nhuận của nhà xuất khẩu. Nhà mua hàng có thể yêu cầu giảm giá hoặc chia sẻ khoản tiết kiệm. Khả năng giữ lại lợi ích phụ thuộc chất lượng, tính khác biệt và vị thế đàm phán.
- Thứ tư, lợi ích có thể phân hóa giữa các doanh nghiệp. Đơn vị kiểm soát được nguyên liệu, chất lượng và chứng từ có điều kiện đáp ứng đơn hàng tốt hơn. Đơn vị phụ thuộc nhiều nhà cung cấp thiếu dữ liệu có thể cần đầu tư thêm trước khi mở rộng.
EVFTA làm thay đổi điều kiện cạnh tranh; các khoản chi phí trên còn gắn với yêu cầu nhập khẩu của EU và hợp đồng mua bán. Khi tính hiệu quả, nên tách chi phí chỉ phát sinh để hưởng ưu đãi xuất xứ khỏi chi phí cần thiết để sản phẩm được nhập khẩu và bán tại thị trường.
4. Nhóm hàng nào có cơ hội từ EVFTA?
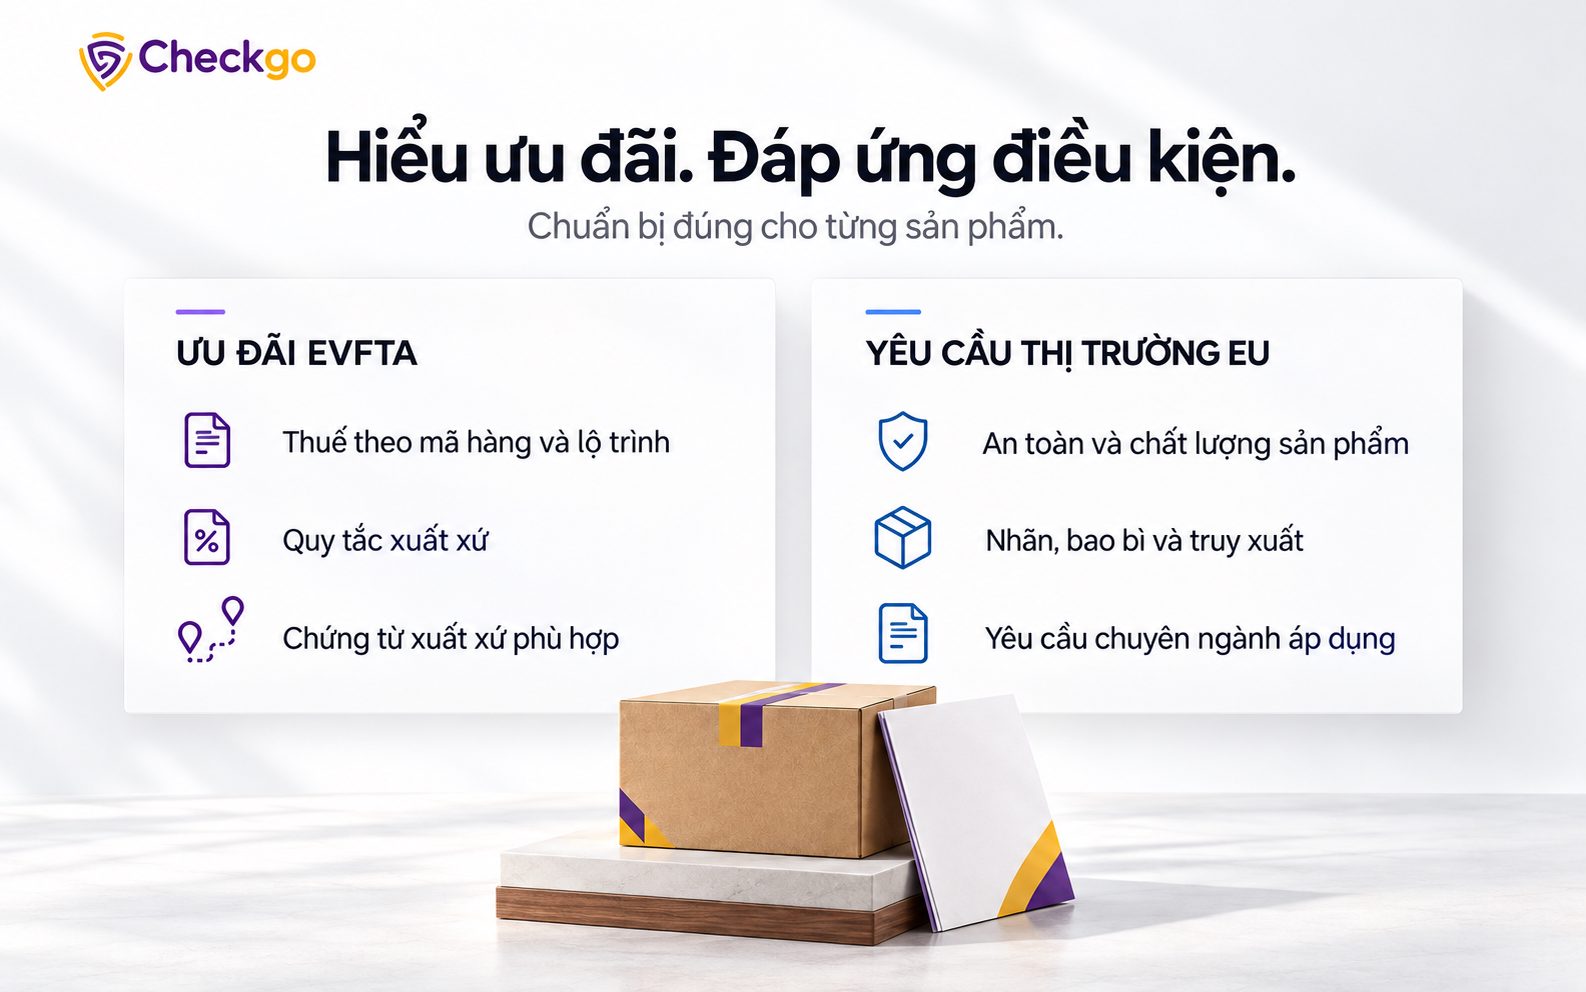
Mức hưởng lợi phụ thuộc mã hàng, thuế nền và năng lực đáp ứng điều kiện nhập khẩu. Bảng dưới đây tổng hợp cơ hội và điểm cần chuẩn bị, không thay thế việc tra cứu cho từng sản phẩm. [5] [7]
| Nhóm hàng | Cơ hội | Điểm cần chuẩn bị |
|---|---|---|
| Dệt may và da giày | Cải thiện giá chào và khả năng cạnh tranh đơn hàng | Xuất xứ nguyên liệu, công đoạn sản xuất và yêu cầu của người mua |
| Nông sản và thực phẩm chế biến | Mở rộng kênh phân phối và phát triển hàng có thương hiệu | An toàn thực phẩm, truy xuất, nhãn và hạn ngạch nếu áp dụng |
| Thủy sản | Tận dụng thuế ưu đãi cho sản phẩm đủ điều kiện | Cơ sở đủ điều kiện, kiểm soát chất lượng và nguồn nguyên liệu |
| Gỗ và nội thất | Phát triển sản phẩm có thiết kế và tham gia chuỗi cung ứng | Nguồn gỗ, hồ sơ nhà cung cấp và yêu cầu chống phá rừng theo phạm vi |
| Điện tử và máy móc | Mở rộng quan hệ cung ứng và thị trường | Yêu cầu kỹ thuật, xuất xứ và mức thuế thực tế của từng mã hàng |
Không nên mặc định mọi sản phẩm đều có mức lợi thế thuế lớn như nhau. Nếu thuế thông thường của mã hàng đã bằng 0%, doanh nghiệp cần tập trung hơn vào chất lượng, giao hàng và dịch vụ để tạo khác biệt.
5. Điều kiện để hưởng ưu đãi EVFTA
Để xem xét ưu đãi thuế, doanh nghiệp cần xác định đúng mã hàng, đáp ứng quy tắc xuất xứ tương ứng, có chứng từ xuất xứ hợp lệ và tuân thủ điều kiện liên quan đến vận chuyển, bảo quản hàng.
Hàng gửi đi từ Việt Nam không mặc nhiên có xuất xứ ưu đãi Việt Nam. [5]
Tại Việt Nam, Thông tư 14/2026/TT-BCT có hiệu lực từ ngày 10/05/2026 quy định về xuất xứ EVFTA. Tùy sản phẩm, tiêu chí có thể liên quan đến xuất xứ thuần túy, chuyển đổi mã HS, tỷ lệ nguyên liệu hoặc công đoạn gia công. Doanh nghiệp cần rà soát lại quy tắc cụ thể mặt hàng và hồ sơ đầu vào theo quy định hiện hành. [6]
Một số cơ chế cộng gộp cho phép sử dụng nguyên liệu từ nước khác trong điều kiện xác định. Ví dụ, vải có xuất xứ Hàn Quốc có thể được tính là có xuất xứ Việt Nam khi đáp ứng quy định liên quan. Điều này không có nghĩa mọi loại vải mua từ Hàn Quốc đều tự động đủ điều kiện. [6]
Về vận hành, bộ phận mua hàng, sản xuất và xuất nhập khẩu cần dùng cùng một bộ dữ liệu. Hồ sơ nguyên liệu, định mức và chứng từ xuất hàng phải khớp nhau để có thể giải trình khi được yêu cầu.
Xuất xứ ưu đãi và truy xuất nguồn gốc khác nhau thế nào?
Xuất xứ ưu đãi trả lời câu hỏi hàng hóa có đáp ứng quy tắc để hưởng thuế EVFTA hay không. C/O EUR.1 hoặc chứng từ xuất xứ phù hợp là căn cứ phục vụ đề nghị ưu đãi; đây không phải chứng nhận chất lượng.
Truy xuất nguồn gốc giúp xác định nguyên liệu, lô sản xuất và các bên trong chuỗi cung ứng để kiểm tra hoặc xử lý sự cố. [5] [7]
Hai hoạt động có thể sử dụng chung dữ liệu đầu vào nhưng có mục đích khác nhau. Một mã QR dẫn tới thông tin vùng nguyên liệu chưa đủ để chứng minh xuất xứ ưu đãi; ngược lại, có C/O không có nghĩa đã hoàn thành mọi yêu cầu truy xuất và an toàn sản phẩm.
6. Những yêu cầu thị trường cần phân biệt với EVFTA
Ưu đãi thuế không thay thế yêu cầu an toàn, môi trường hoặc kỹ thuật của EU. Các quy định dưới đây tồn tại song song với EVFTA và cần được kiểm tra theo đúng ngành hàng, chủ thể và thời điểm áp dụng.
An toàn thực phẩm và truy xuất nguồn gốc
Thực phẩm nhập khẩu vào EU phải đáp ứng các yêu cầu tương ứng về an toàn và truy xuất. Tùy nhóm hàng, cơ quan chức năng có thể kiểm tra chứng từ, đối chiếu lô hàng và lấy mẫu. Sản phẩm không đạt có thể bị từ chối nhập khẩu hoặc chịu biện pháp xử lý khác. [7]
Doanh nghiệp nên duy trì thông tin nhất quán về nhà cung cấp, nguyên liệu, lô sản xuất, kết quả kiểm nghiệm và bên nhận hàng. Khi phát sinh vấn đề, dữ liệu này giúp xác định đúng lô và xử lý nhanh hơn.
Chống phá rừng và phát thải carbon
EUDR là quy định của EU về sản phẩm không gây mất rừng, bao gồm các mã hàng thuộc phạm vi như cà phê, cao su và gỗ. Theo lịch hiện hành:
Chủ thể thuộc diện lớn và vừa: áp dụng từ 30/12/2026.
Chủ thể siêu nhỏ và nhỏ: áp dụng từ 30/06/2027, trừ nhóm đã thuộc Quy định Gỗ EU có mốc 30/12/2026.
Một số sản phẩm mới bổ sung: có lịch riêng từ 30/12/2027. [8]
Các nhóm quy mô này được xác định theo quy định EU và vai trò của chủ thể chịu nghĩa vụ. Doanh nghiệp Việt không nên tự kết luận được áp dụng mốc muộn chỉ vì mình là doanh nghiệp nhỏ; cần đối chiếu mã hàng và phối hợp với nhà nhập khẩu để xác định lịch phù hợp.
CBAM là cơ chế điều chỉnh biên giới carbon, bước vào giai đoạn chính thức từ 01/01/2026. Cơ chế này áp dụng với một số hàng thuộc các ngành như sắt thép, nhôm, xi măng và phân bón. Doanh nghiệp trong chuỗi cung ứng cần chuẩn bị dữ liệu phát thải phục vụ nghĩa vụ của bên nhập khẩu. [9]
Bao bì và hộ chiếu số sản phẩm
Quy định PPWR về bao bì và chất thải bao bì bắt đầu áp dụng chung từ 12/08/2026, với nhiều yêu cầu có lộ trình riêng. Doanh nghiệp cần rà soát vật liệu, chất đáng quan ngại và khả năng tái chế khi phát triển bao bì cho thị trường EU. [10]
Hộ chiếu số sản phẩm, hay DPP, không phải nghĩa vụ chung do EVFTA đặt ra. Theo Quy định về thiết kế sinh thái cho sản phẩm bền vững — ESPR, yêu cầu DPP phụ thuộc văn bản cụ thể của từng nhóm sản phẩm.
Thực phẩm và thức ăn chăn nuôi được loại trừ khỏi phạm vi ESPR. Vì vậy, không thể khẳng định mọi hàng xuất khẩu sang EU đều phải có DPP từ năm 2027. [11]
Ngoài ra, EVFTA không loại bỏ biện pháp phòng vệ thương mại. EU vẫn có thể áp dụng chống bán phá giá hoặc chống lẩn tránh đối với hàng hóa thuộc phạm vi điều tra và quyết định liên quan. [12]
7. Doanh nghiệp nên chuẩn bị gì để tận dụng EVFTA?
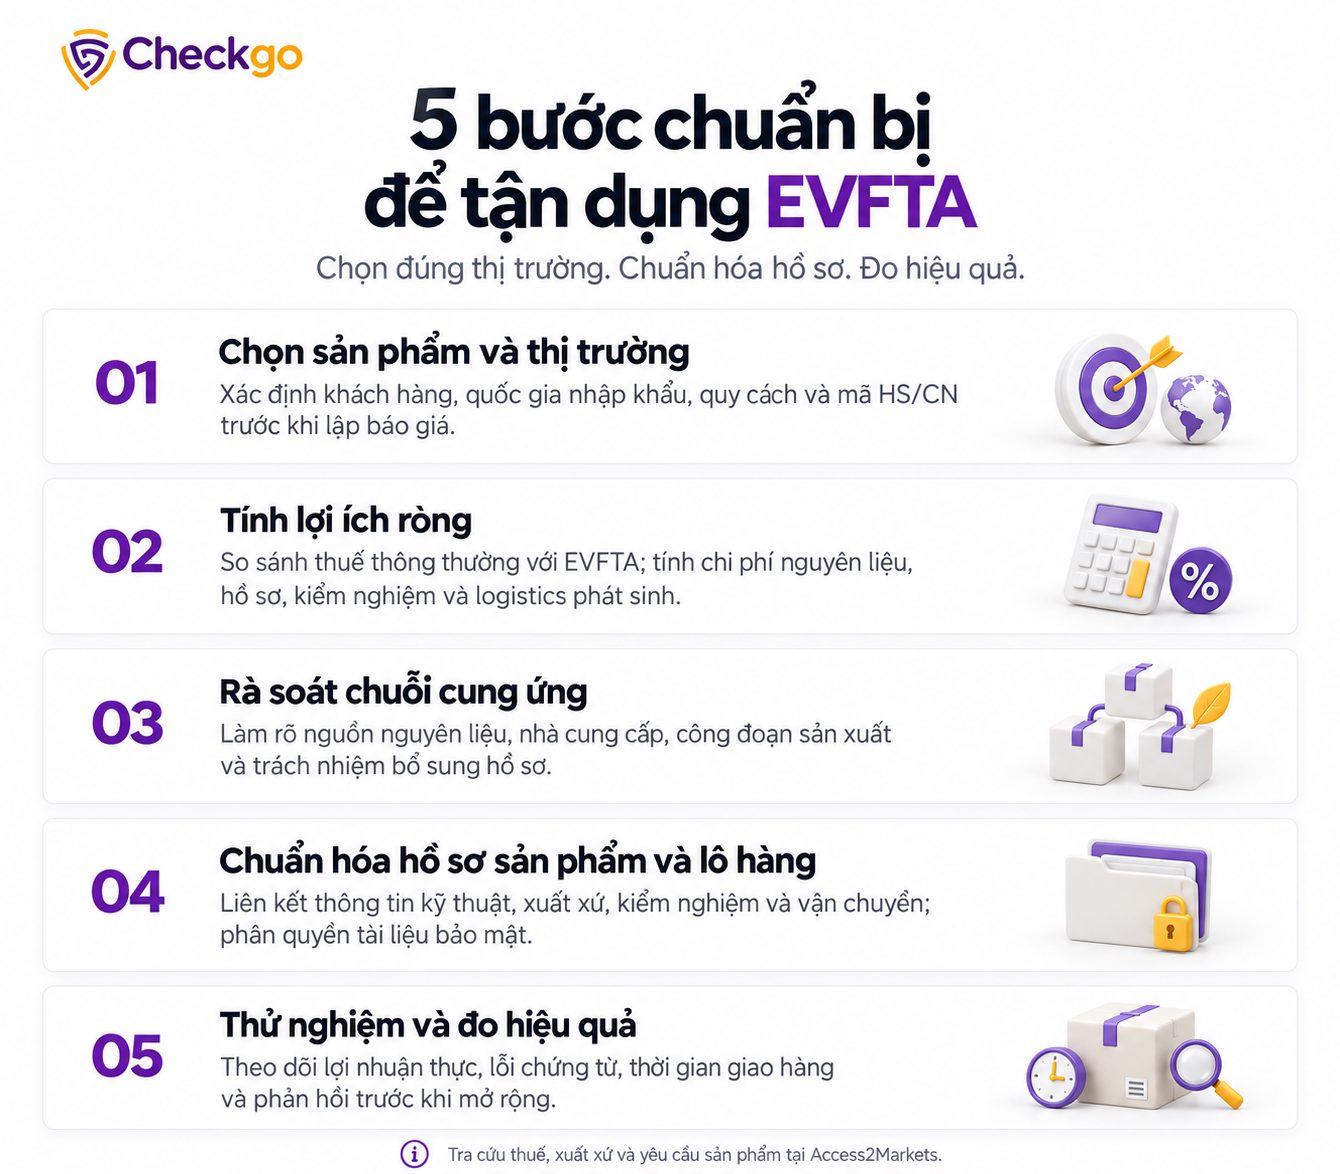
Doanh nghiệp có thể bắt đầu bằng một nhóm sản phẩm chủ lực và triển khai theo năm bước sau.
Bước 1: Chọn sản phẩm và thị trường ưu tiên
Xác định khách hàng mục tiêu, quốc gia nhập khẩu, quy cách sản phẩm và mã HS/CN trước khi xây dựng báo giá.
Bước 2: Tính lợi ích ròng từ ưu đãi
So sánh mức thuế thông thường với EVFTA, đồng thời tính chi phí nguyên liệu, hồ sơ, kiểm nghiệm và logistics tăng thêm.
Bước 3: Rà soát chuỗi cung ứng
Làm rõ nhà cung cấp, nguồn nguyên liệu, công đoạn sản xuất và phần hồ sơ còn thiếu; thống nhất trách nhiệm cập nhật giữa các bộ phận.
Bước 4: Chuẩn hóa hồ sơ theo sản phẩm và lô hàng
Liên kết thông tin kỹ thuật, chứng từ xuất xứ, kiểm nghiệm và thông tin vận chuyển. Tách nội dung công khai khỏi tài liệu thương mại cần bảo mật.
Bước 5: Thử nghiệm và đo hiệu quả
Bắt đầu bằng đơn hàng phù hợp năng lực; theo dõi lợi nhuận thực, lỗi chứng từ, thời gian giao hàng và phản hồi để điều chỉnh trước khi mở rộng.
Doanh nghiệp có thể tra thuế, quy tắc xuất xứ và yêu cầu sản phẩm trên cổng Access2Markets của Ủy ban châu Âu. Khi thay đổi nguyên liệu, công thức hoặc quy trình, cần kiểm tra lại các điều kiện liên quan. [5]
8. Bộ hồ sơ sản phẩm xuất khẩu nên tổ chức như thế nào?
Bảng dưới đây là gợi ý tổ chức dữ liệu phục vụ quản trị và trao đổi với khách hàng. Đây không phải danh mục chứng từ pháp lý bắt buộc cho mọi sản phẩm; doanh nghiệp cần bổ sung theo ngành hàng và hợp đồng.
| Nhóm dữ liệu | Thông tin nên chuẩn bị | Cách chia sẻ đề xuất |
|---|---|---|
| Nhận diện sản phẩm | Tên, mã nội bộ, thành phần, quy cách, mã HS/CN đã xác định | Công khai thông tin giới thiệu; gửi thông số chi tiết cho đối tác |
| Nguyên liệu và nhà cung cấp | Nhà cung cấp, chứng từ mua hàng, nguồn nguyên liệu; dữ liệu vùng trồng nếu áp dụng | Giữ chứng từ gốc nội bộ; cung cấp theo yêu cầu phù hợp |
| Lô hàng và sản xuất | Mã lô, ngày sản xuất, cơ sở và liên kết giữa lô đầu vào với lô đầu ra | Chia sẻ dữ liệu cần thiết để đối tác đối chiếu đúng lô |
| Chất lượng và kiểm nghiệm | Kết quả thử nghiệm, chứng nhận, phạm vi và thời hạn hiệu lực | Công bố thông tin đã kiểm tra; gửi bản đầy đủ khi cần |
| Xuất xứ ưu đãi | Quy tắc áp dụng, căn cứ nguyên liệu, công đoạn; C/O hoặc chứng từ phù hợp | Lưu hồ sơ giải trình; cung cấp chứng từ qua kênh phù hợp |
| Nhãn và giao dịch | Bản nhãn đã duyệt, hướng dẫn bảo quản, tài liệu vận chuyển và hợp đồng | Công khai hướng dẫn sử dụng; bảo mật giá và điều khoản thương mại |
Mỗi nhóm dữ liệu nên có người chịu trách nhiệm và ngày cập nhật. Bản hồ sơ gửi khách cần gắn với đúng phiên bản sản phẩm hoặc đúng lô, tránh dùng kết quả kiểm nghiệm hay chứng nhận ngoài phạm vi áp dụng.
Ví dụ minh họa với sản phẩm cà phê rang
Giả sử một doanh nghiệp chuẩn bị chào bán cà phê rang đóng gói sang EU. Trước tiên, doanh nghiệp xác định mã hàng, thuế và quy tắc xuất xứ; sau đó liên kết lô cà phê đầu vào với lô rang, đóng gói và kiểm nghiệm.
Với yêu cầu EUDR thuộc phạm vi áp dụng, doanh nghiệp làm rõ dữ liệu cần cung cấp cùng nhà nhập khẩu. [5] [8]
Trang giới thiệu sản phẩm có thể công khai thành phần, vùng nguyên liệu có căn cứ và cách bảo quản. Chứng từ mua nguyên liệu, giá giao dịch và hồ sơ giải trình nên được quản lý riêng.
Ví dụ này minh họa cách tổ chức thông tin, không mô tả một doanh nghiệp hay kết quả xuất khẩu thực tế.
9. Vai trò của Hồ sơ số sản phẩm trong hoạt động xuất khẩu
Hồ sơ số sản phẩm giúp tập hợp thông tin thành một nguồn tra cứu có cấu trúc. Đối với doanh nghiệp xuất khẩu, giá trị nằm ở việc tìm đúng tài liệu, cung cấp thông tin nhất quán và phản hồi yêu cầu từ đối tác nhanh hơn.
Tại Checkgo, doanh nghiệp có thể số hóa thông tin sản phẩm, giới thiệu nguồn gốc, câu chuyện thương hiệu và các tài liệu liên quan để chia sẻ qua QR hoặc đường dẫn. Đây là điểm khởi đầu để trình bày sản phẩm rõ ràng hơn với đối tác và người tiêu dùng. [13]
Khi triển khai cho xuất khẩu, doanh nghiệp nên xác định bộ dữ liệu cần quản lý theo yêu cầu thực tế của khách hàng. Mã QR chỉ dẫn đến thông tin; độ tin cậy phụ thuộc tài liệu, nguồn dữ liệu và quy trình cập nhật.
Hồ sơ số không thay thế C/O, kết quả kiểm nghiệm hay đánh giá tuân thủ chuyên ngành.
Bắt đầu với một sản phẩm xuất khẩu chủ lực. Tập hợp thông tin sản phẩm, hình ảnh, nguồn gốc có căn cứ và tài liệu phù hợp để tạo bản giới thiệu nhất quán. Sau đó kiểm tra lại nội dung trước khi gửi đường dẫn hoặc mã QR cho đối tác.
Tạo Hồ sơ số sản phẩm miễn phí trên Checkgo
Tìm hiểu thêm: Giải pháp Hồ sơ số cho sản phẩm xuất khẩu.
10. Kết luận
EVFTA mở rộng cơ hội cho hàng Việt sang EU, nhưng mức hưởng lợi phụ thuộc khả năng tổ chức sản xuất và chứng minh điều kiện ưu đãi. Doanh nghiệp nên kết hợp lợi thế thuế với chất lượng, quản trị nguyên liệu và hồ sơ có thể kiểm chứng.
Khi những nền tảng này vận hành tốt, việc mở rộng thị trường có cơ sở vững chắc hơn và sản phẩm Việt có thêm cơ hội giữ lại giá trị trong chuỗi cung ứng.
Nguồn tham khảo
Bộ Công Thương — Các cam kết EVFTA về xuất nhập khẩu hàng hóa giữa Việt Nam và Đức.
Báo Công Thương — Chủ động đáp ứng chuẩn EU, mở rộng dư địa xuất khẩu nông sản nhờ EVFTA.
Bộ Công Thương — Những nội dung cần lưu ý khi thực hiện Thông tư 14/2026/TT-BCT về xuất xứ EVFTA.
Ủy ban châu Âu — Kiểm soát nhập khẩu thực phẩm và thức ăn chăn nuôi.
Ủy ban châu Âu — Quy định về sản phẩm không gây mất rừng, EUDR.
Ủy ban châu Âu — Câu hỏi thường gặp về hộ chiếu số sản phẩm.